Educación de riesgo · Florida

Su familia construyó algo Extraordinario. Aprenda a protegerlo, todo.

Residencias frente al agua, propiedades de renta, embarcaciones, aviación privada, colecciones, reputación y legado. Educación clara, en español y en inglés, respaldada por datos verificables.

Para familias, family offices y los asesores que los acompañan

Los datos no mienten

Las brechas de protección son la Regla, no la Excepción.

0%

de los hogares en EE. UU. están subasegurados, según CoreLogic: su cobertura no alcanza para reconstruir por completo tras una pérdida.1

0%

de los asegurados que perdieron su casa en el incendio Marshall de 2021, en Colorado, estaban subasegurados; el 36%, de forma grave.2

$63mil+

fue el pago promedio por reclamo de inundación del NFIP entre 2020 y 2024 ($63,691, según FEMA). Una sola pulgada de agua puede causar $25,000 en daños.3

0M+

de embarcaciones registradas hacen de la Florida el líder nacional, y también el estado con más muertes náuticas en los reportes recientes de la Guardia Costera.4

Mitos y realidades

La riqueza hispana creció. La protección se quedó atrás.

No es falta de capacidad ni de visión. Es que a nuestra comunidad nadie le explicó estas herramientas en su idioma, y las ideas heredadas sobre seguros y protección se quedaron pequeñas frente a los patrimonios que hoy existen. Toque cada mito para ver la realidad.

3×

Descontada la inflación, la riqueza mediana de las familias hispanas en EE. UU. se triplicó con creces entre 2013 y 2022, de unos $18,000 a $61,600. Mientras tanto, la tenencia de seguro de vida entre hispanos bajó del 51% en 2021 al 40% en 2025, la más baja de cualquier grupo étnico.5

Mito 1

El seguro es un gasto. Prefiero invertir ese dinero.

La realidad: el 72% de los hispanos sobreestima lo que cuesta una póliza de seguro de vida a término.6 Y la matemática de un patrimonio alto es simple: una sola demanda o una sola tormenta sin cobertura adecuada puede borrar años de rendimiento de las inversiones. La protección no compite con la inversión; es lo que la hace duradera.

Toque para ver la realidad ↓
Mito 2

Esas cosas se resuelven en familia, como siempre se ha hecho.

La realidad: la solidaridad familiar es una de las grandes fortalezas de nuestra cultura, y funciona para muchas cosas. Pero ninguna red familiar puede absorber una demanda de cinco millones, la reconstrucción de una casa frente al agua o una sucesión desordenada entre dos países. Los patrimonios grandes requieren estructuras a la altura, no solo buena voluntad.

Toque para ver la realidad ↓
Mito 3

Ya tengo contador y abogado. Estoy cubierto.

La realidad: solo el 34% de los hispanos trabaja con un profesional financiero,6 y aun quienes lo hacen suelen tener asesores que no se hablan entre sí. El contador optimiza impuestos, el abogado estructura, pero nadie revisa si los límites de las pólizas crecieron con el patrimonio. Las brechas viven exactamente en los espacios entre asesores.

Toque para ver la realidad ↓
Mito 4

El seguro de vida es para los gastos del funeral.

La realidad: el 26% de los hispanos cree que el seguro de vida solo sirve para cubrir los gastos finales.6 En patrimonios altos, el seguro de vida cumple funciones muy distintas: dar liquidez inmediata para que la familia no tenga que malvender propiedades o negocios, igualar herencias entre hijos y financiar la continuidad de la empresa familiar. Es una herramienta de Arquitectura patrimonial, no un gasto funerario.

Toque para ver la realidad ↓
Aprender en profundidad

Los 8 dominios de un patrimonio de siete cifras

Cuando el patrimonio supera el millón de dólares, la protección deja de ser una póliza y se convierte en una Arquitectura. Cada dominio tiene sus propias reglas, sus propios límites ocultos y sus propias brechas típicas. Abra cada uno y encuentre las suyas.

El hilo que une los 8 dominios

Su estilo de vida: donde las pólizas estándar se quedan cortas.

Las pólizas estándar están diseñadas para vidas estándar. Si alguna de estas frases suena a las conversaciones de su mesa, su estilo de vida probablemente ya superó su protección. Debajo de cada una, lo que pocos le dicen.
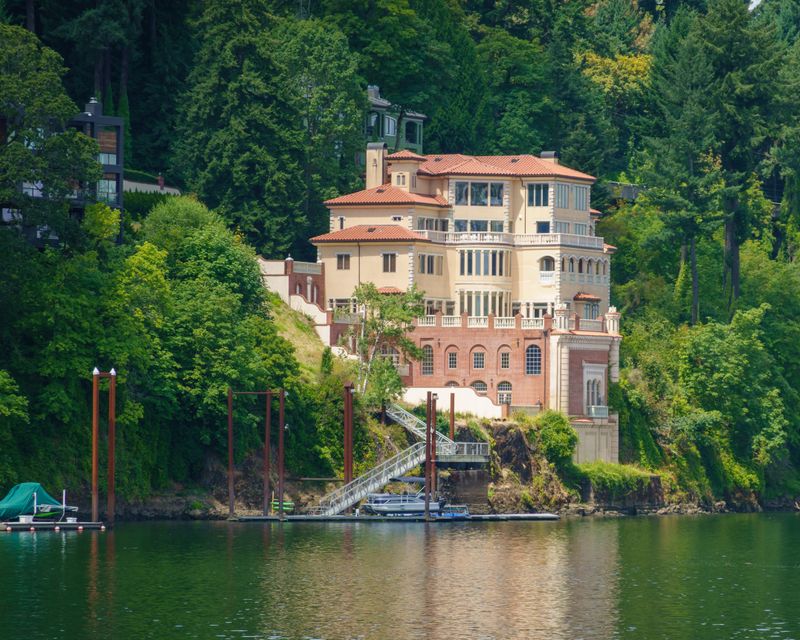
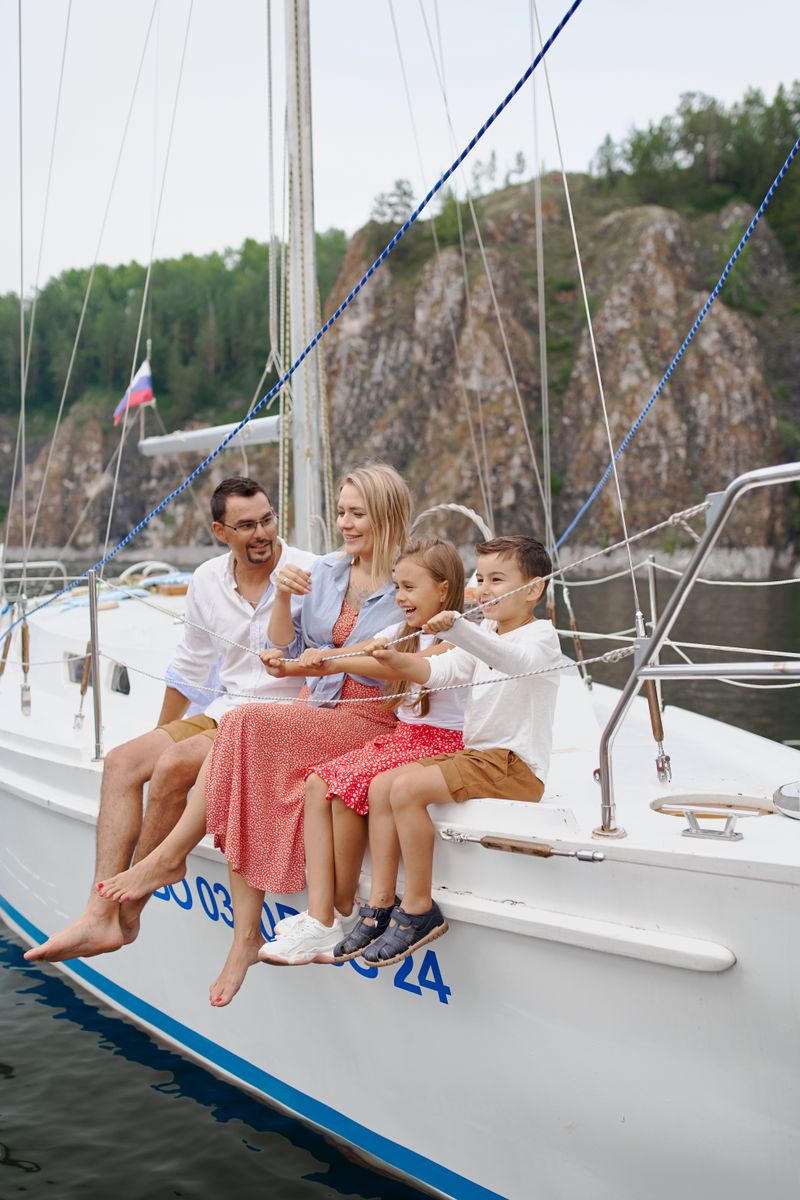
Residencias frente al agua
Embarcaciones
Colecciones
Legado familiar
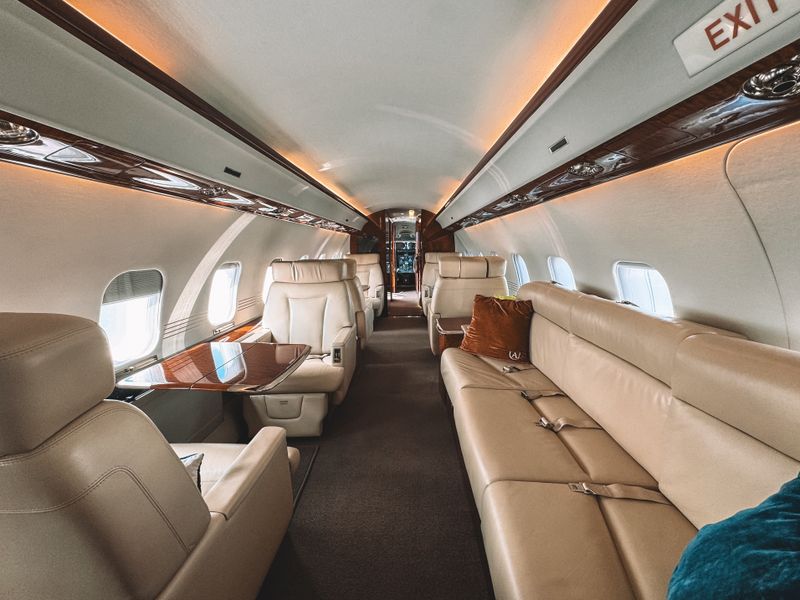
Aviación privada
La familia internacional

Dividimos el año entre Miami y Madrid. Los nietos esquían con nosotros cada invierno.

Lo que pocos le dicen: las pólizas tienen límites territoriales, y la propiedad en el extranjero rara vez queda cubierta por la póliza americana. Una evacuación médica internacional puede costar decenas de miles de dólares o más, y existe cobertura específica de viaje y de responsabilidad global para familias con vida en dos países.

La vida en el agua

Los sábados salimos a Elliott Key en el barco. Los muchachos llevan las motos acuáticas.

Lo que pocos le dicen: las motos acuáticas (PWC) fueron el 17% de las embarcaciones registradas de la Florida en 2025, pero el 23% de los accidentes reportables.4 La ley de la Florida suele poner la responsabilidad en quien maneja, pero el dueño puede responder si va a bordo o si se la prestó a alguien que no estaba preparado para manejarla. Cada embarcación necesita su propia póliza y su línea en la umbrella.

La familia ecuestre

Nuestra hija entrena en Wellington. Este año clasificó al circuito de invierno.

Lo que pocos le dicen: un caballo de competencia puede ser un activo de seis cifras que la póliza de hogar normalmente no cubre. Existen seguros de mortalidad y de cirugía equina, y la responsabilidad si el animal lesiona a alguien en el establo o en el traslado requiere su propia cobertura.

El coleccionista

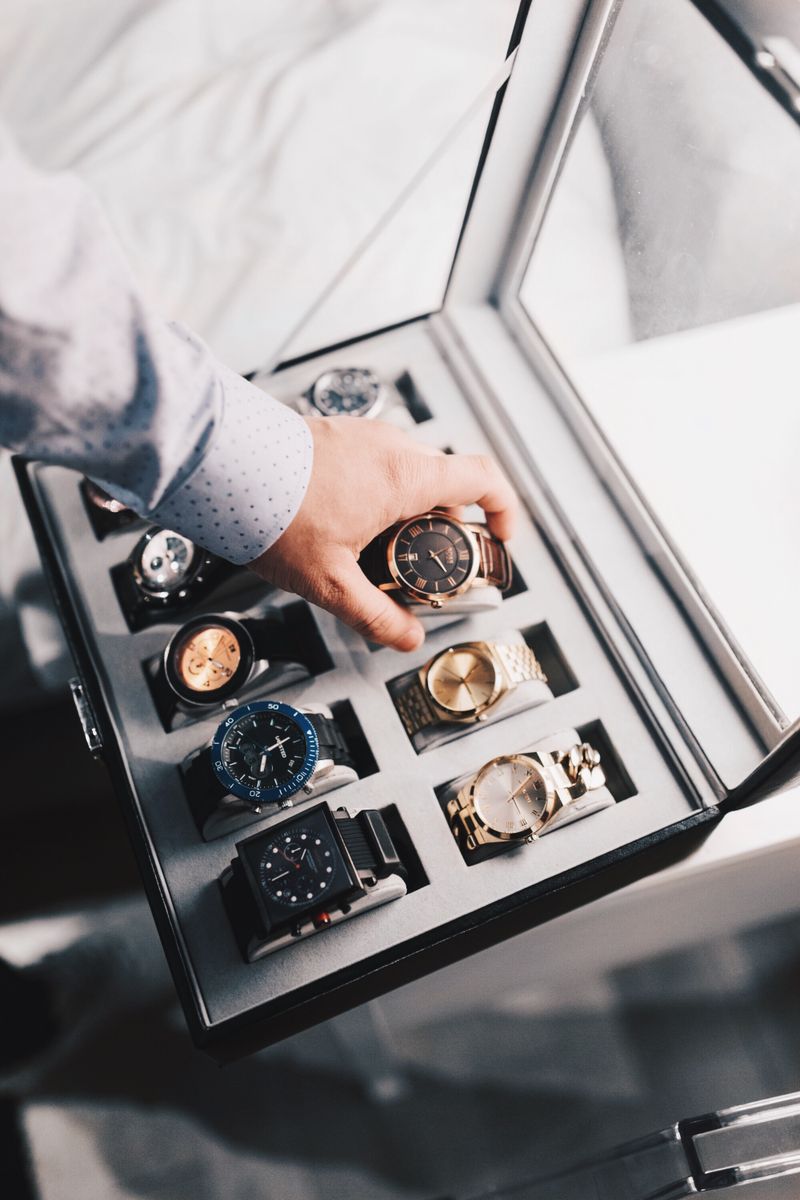
La colección empezó con el reloj de mi padre. Hoy son catorce piezas, y cada una tiene su historia.

Lo que pocos le dicen: la póliza de hogar típica limita el robo de joyas a unos $1,500 (en general, entre $1,000 y $2,000).7 Una colección seria se protege pieza por pieza, por valor acordado, con avalúos actualizados cada 3 a 5 años y cobertura en viaje, que es donde más piezas se pierden.

La propiedad que produce

La casa de Islamorada se renta las semanas que no la usamos. Prácticamente se mantiene sola.

Lo que pocos le dicen: la renta por noches convierte la casa en un negocio, y muchas pólizas de hogar excluyen o anulan la cobertura durante rentas de corto plazo. Existe seguro específico para renta vacacional. Sin él, un huésped lesionado presenta su demanda directamente contra el patrimonio de la familia.

El anfitrión

En el palco del estadio se han cerrado más acuerdos que en cualquier sala de juntas.

Lo que pocos le dicen: en la Florida, servir alcohol a invitados adultos, en el palco, en el yate o en la celebración de fin de año en casa, en general no lo hace responsable de lo que hagan después. Las excepciones importan: servir a sabiendas a menores de 21 años, o a alguien que usted sabe que tiene adicción al alcohol, puede hacerlo responsable si luego causan daño, y fuera de la Florida las reglas cambian. Aun una demanda sin fundamento cuesta defenderla, y la umbrella normalmente incluye esa defensa.
Biblioteca

Aprenda a fondo, a su ritmo.

Ocho guías completas, un glosario en los dos idiomas y herramientas para imprimir. Todo verificado con fuentes, todo gratis y sin registro.

Cómo funciona este espacio

1

Aprenda

Explore los dominios, los mitos y las historias a su ritmo, en su idioma. Sin registro, sin correos y sin presión.

2

Autoevalúese

El Mapa de Protección le muestra en qué dominios su conciencia de riesgo tiene zonas en blanco. Anónimo por diseño.

3

Converse cuando esté listo

Si el material le genera preguntas, escríbame. Y cuando un tema requiera un profesional con licencia, se lo diré con claridad y lo conectaré con el indicado.

Autoevaluación · 3 minutos · Anónima

El Mapa de Protección Familiar

Doce preguntas sobre las zonas de riesgo de su familia. Al final verá su nivel de conciencia y los dominios donde su mapa quedó en blanco. No pedimos cifras ni datos personales.

Atajo: teclas 1 a 4
0%

Reciba su mapa con un comentario personal

Sus respuestas ya quedaron guardadas. Escríbame en el formulario de abajo y llegarán adjuntas a su mensaje, junto con lo que yo revisaría primero en sus zonas en blanco.

Continuar al formulario ↓

Nada sale de su navegador hasta que usted envíe el formulario.

Esta autoevaluación es una herramienta educativa de reflexión. No constituye asesoría de seguros ni un análisis de sus pólizas, y no reemplaza la revisión de un profesional con licencia. Sus respuestas se guardan solo en su navegador, para que pueda retomar donde lo dejó, y no se envían a ningún lugar a menos que usted decida enviarlas con su nombre y correo.

Christian R. González, Doral, Florida
Sobre mí

Claridad en su idioma. Rigor en el oficio.

Soy Christian R. González, de Miami, bilingüe de nacimiento y graduado de Florida International University. Mi carrera empezó en la industria de seguros: durante casi dos años acompañé a más de cien familias en la protección de sus seres queridos, y entrené a agentes nuevos en cómo explicar estos temas con claridad. Ahí entendí algo que no he olvidado: a nuestra comunidad casi nunca le explican estas herramientas en su idioma, y esa falta de claridad cuesta Patrimonio.

Después pasé años en el mundo de los eventos en vivo y las operaciones de estadio, trabajando desde adentro en la ejecución de más de mil eventos, desde celebraciones privadas hasta jornadas de temporada en un estadio de Grandes Ligas. Esa etapa me dejó la disciplina que hoy aplico al riesgo patrimonial: los eventos que salen bien no dependen de la suerte; dependen de haber pensado, con anticipación, en todo lo que podía salir mal. Hoy ejerzo como agente licenciado en la Florida, dedicado a la gestión de riesgo de clientes privados y familias de alto patrimonio. Este espacio es mi manera de devolverle a la comunidad la claridad que merece.

B.A., Florida International University Bilingüe nativo ES / EN Experiencia previa sirviendo a 100+ familias

Christian R. González

Agente licenciado · Florida Lic. #W606240

Ver mi perfil en LinkedIn ↗
Contacto

La mejor protección empieza con una Conversación.

Si la autoevaluación le dejó preguntas, si alguna historia le resultó familiar o si quiere que desarrolle un tema en particular, escríbame. Conversamos en persona en el sur de la Florida o por videollamada desde cualquier punto del estado, en el idioma que usted prefiera.

Respondo personalmente, normalmente dentro de 48 horas. Solo le escribiré si usted me escribe primero. Los campos de perfil son opcionales; ayudan a que nuestra primera conversación llegue preparada.

¿Prefiere hablar? (786) 671-2171
Añadir detalles sobre su patrimonio (opcional)

Mensaje recibido

Gracias por escribir. Le responderé personalmente muy pronto.

Llamar